|
在2026上海国际口腔清洁护理用品展览会同期的品牌新零售创新大会上,《2026口腔护理行业线上消费趋势洞察》完成发布与深度解读。基于这份洞察,我们带来本次行业深度梳理。
口腔健康意识持续渗透,口腔护理早已跳出简单清洁的单一需求,迈向精细化、场景化、分人群的长期管理时代。从基础的牙膏牙刷,到漱口水、牙间清洁工具、美白修护等细分品类,消费需求分层、品类协同升级,赛道机遇正在重构。本文从行业底盘、消费者洞察、核心品类拆解及未来趋势四个维度,梳理当下口腔护理市场的竞争格局与创新方向,供行业同仁参考。
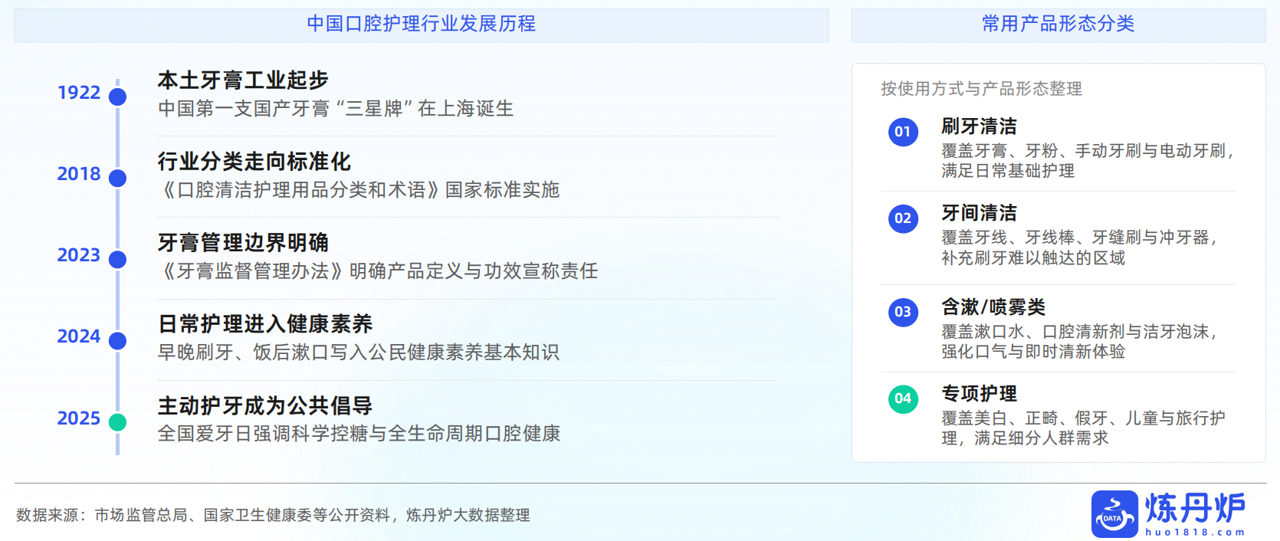
NO.1 口腔护理行业概况 产业规范与护理场景持续扩展,口腔健康进入精细化管理阶段
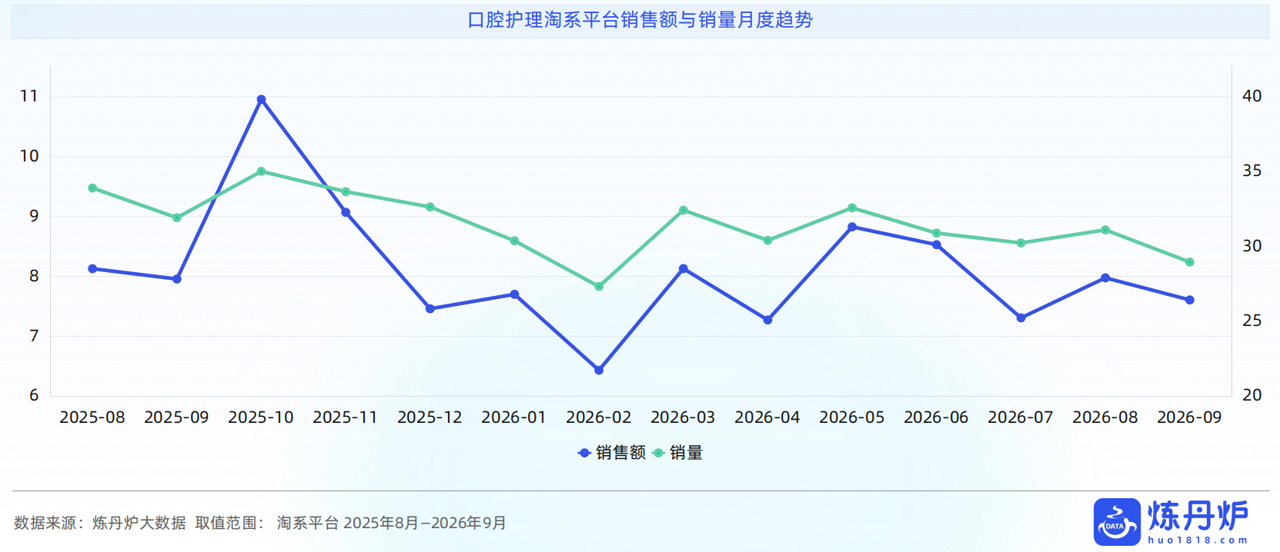
日常护理需求保持稳健,成交价值提升推动行业结构升级
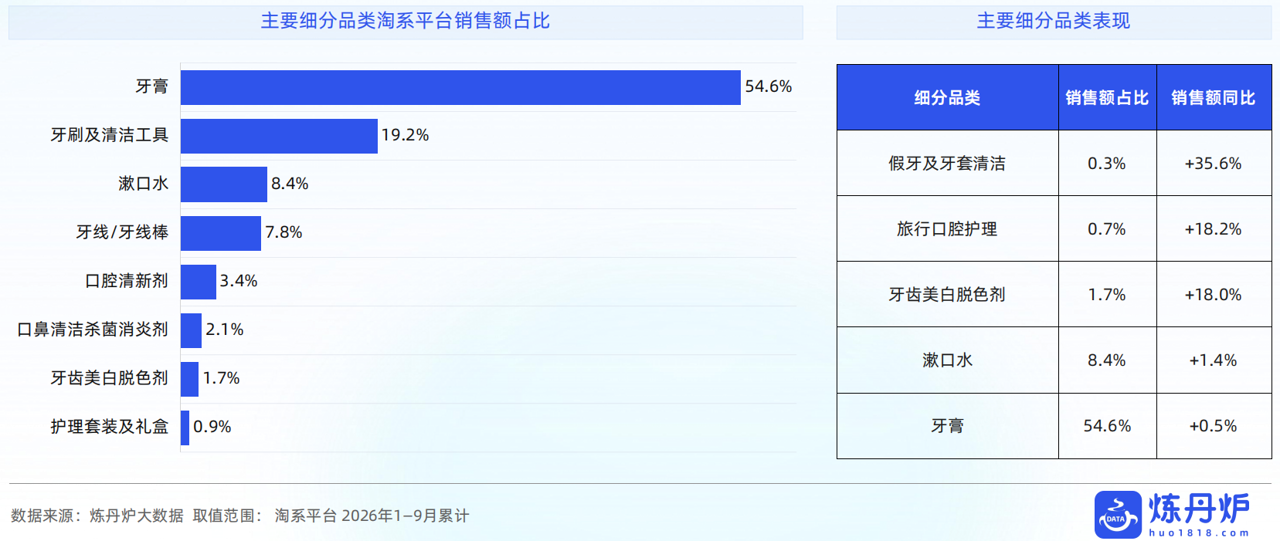
基础清洁稳固品类底盘,专项与场景护理拓展增长空间
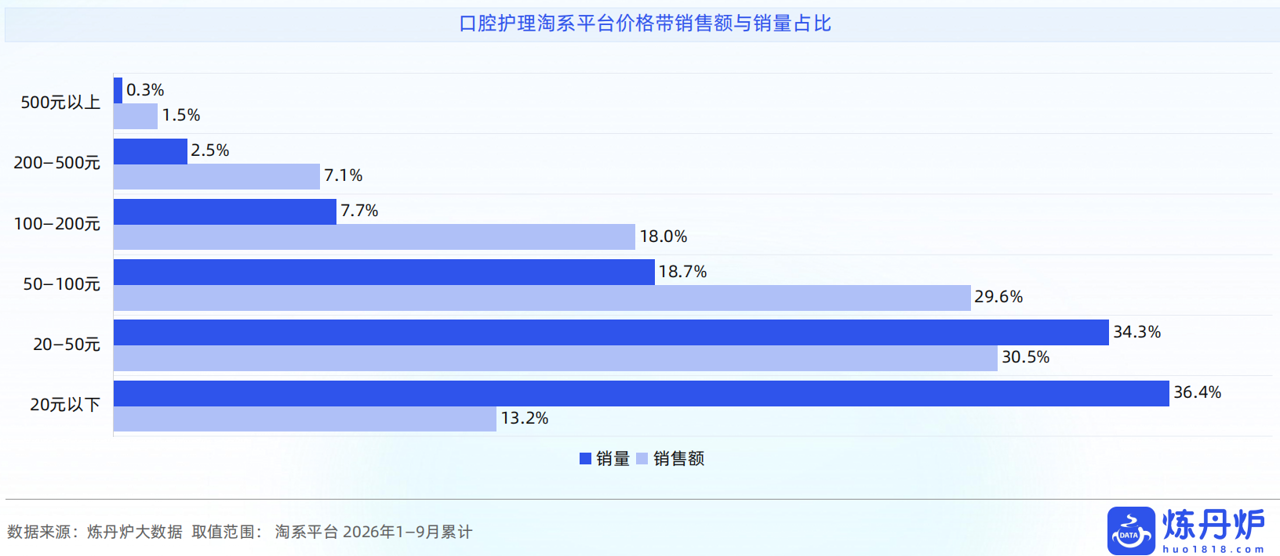
中价格带承接主流需求,品质与功效共同拓展消费价值
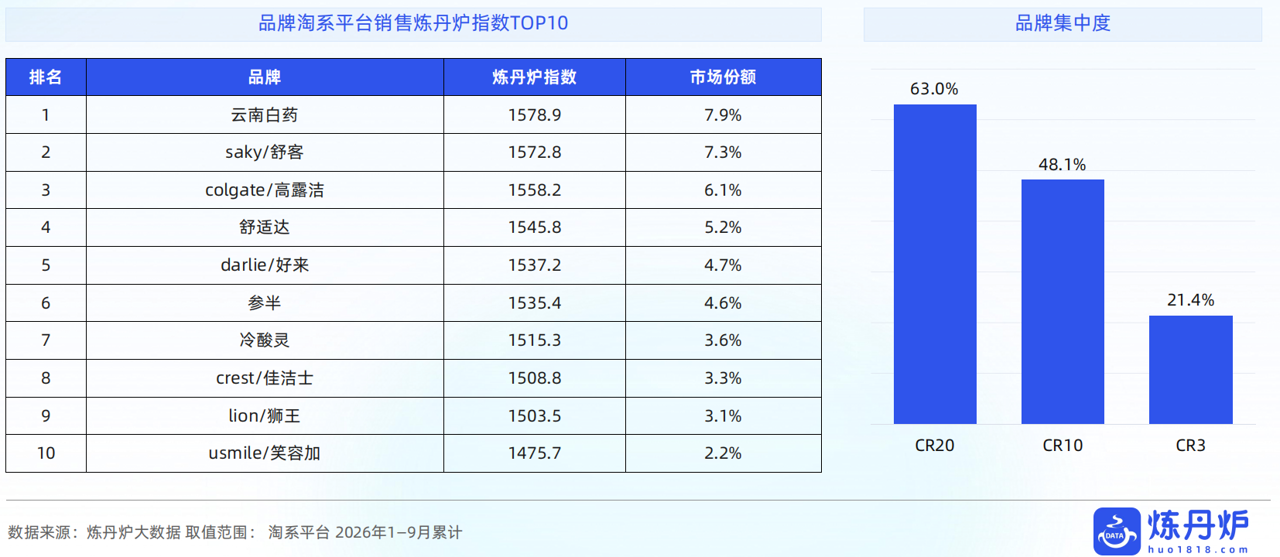
头部品牌持续强化优势,功效定位与人群细分打开竞争空间
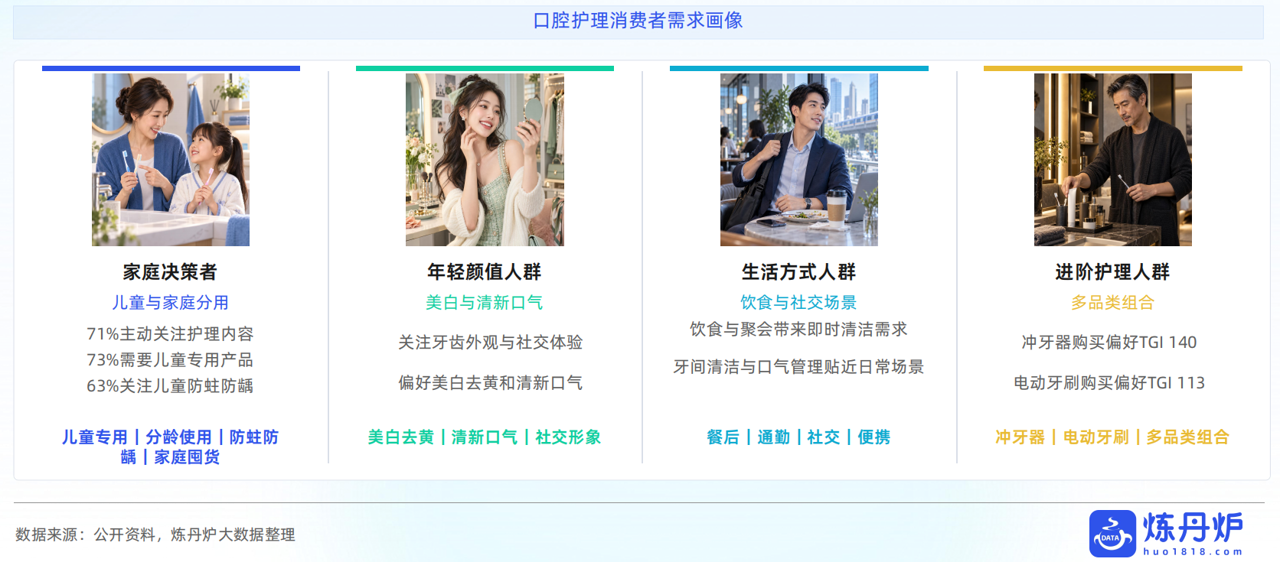
NO.2 消费者需求洞察 家庭护理、外观管理与进阶清洁共同推动需求分层
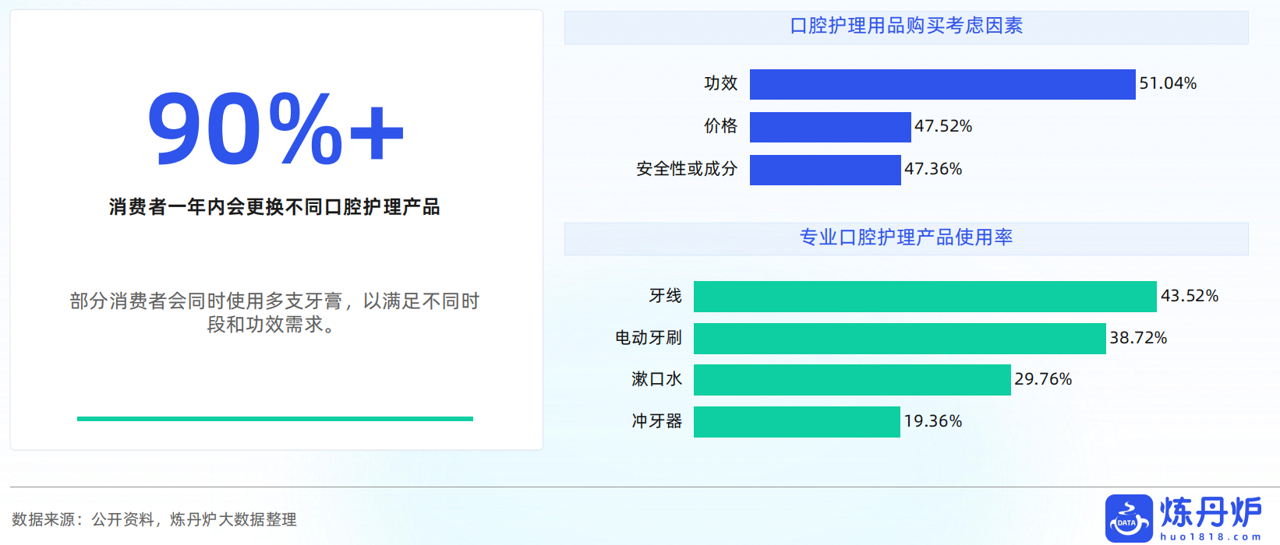
功效判断牵引购买,组合使用推动口腔护理走向专业化
口气管理与基础清洁构成行业共性需求,细分功效推动品类协同分工
NO.3 重点赛道拆解
0.3.1 牙膏
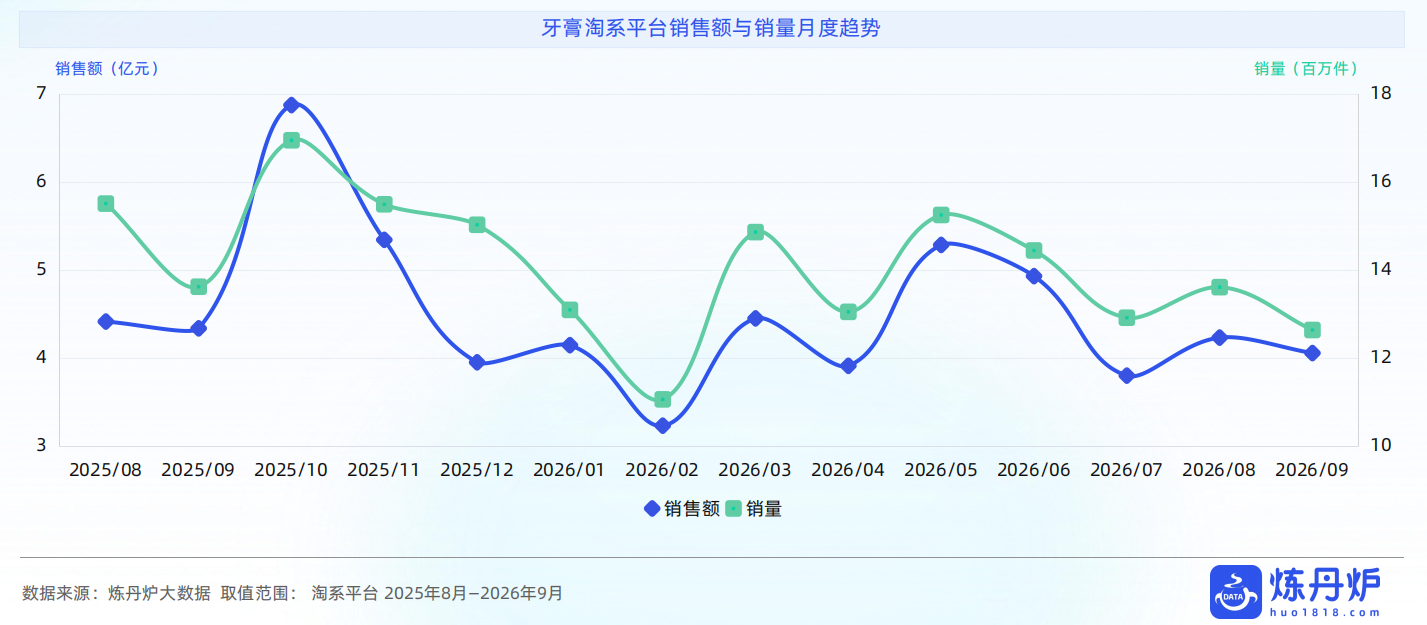
牙膏需求底盘保持稳健,功效升级与成交价值共同驱动增长
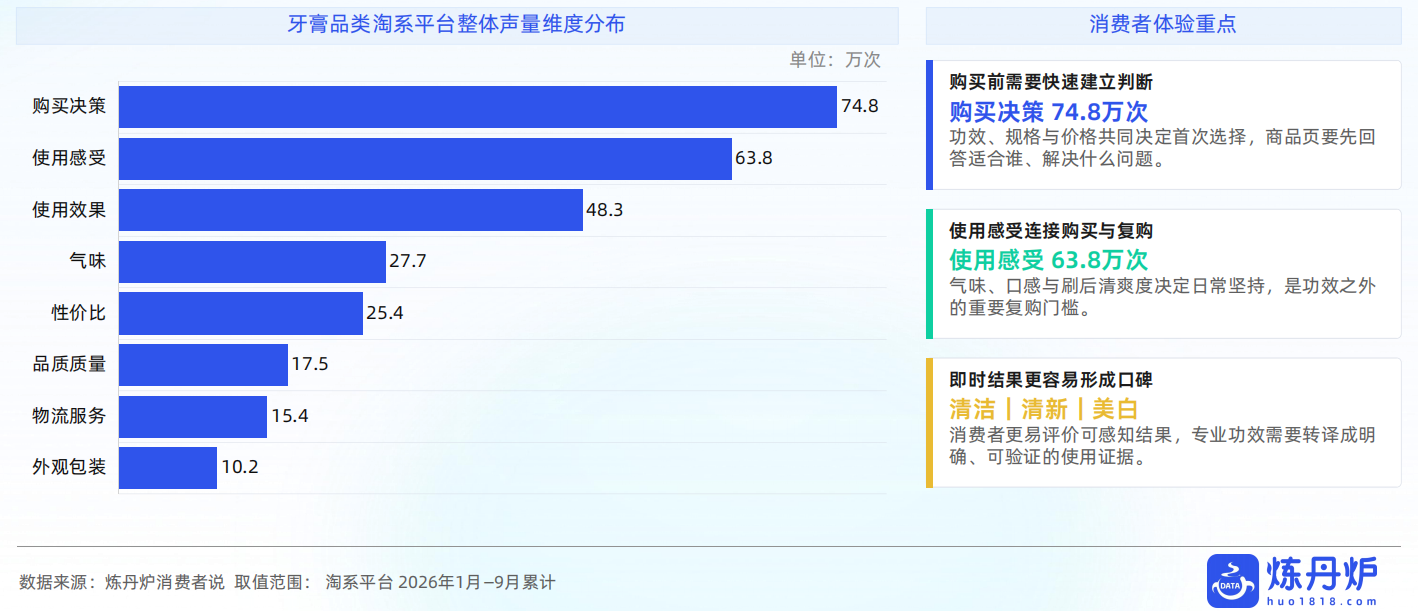
购买判断与使用感受共同影响转化,可感知效果连接选择与复购
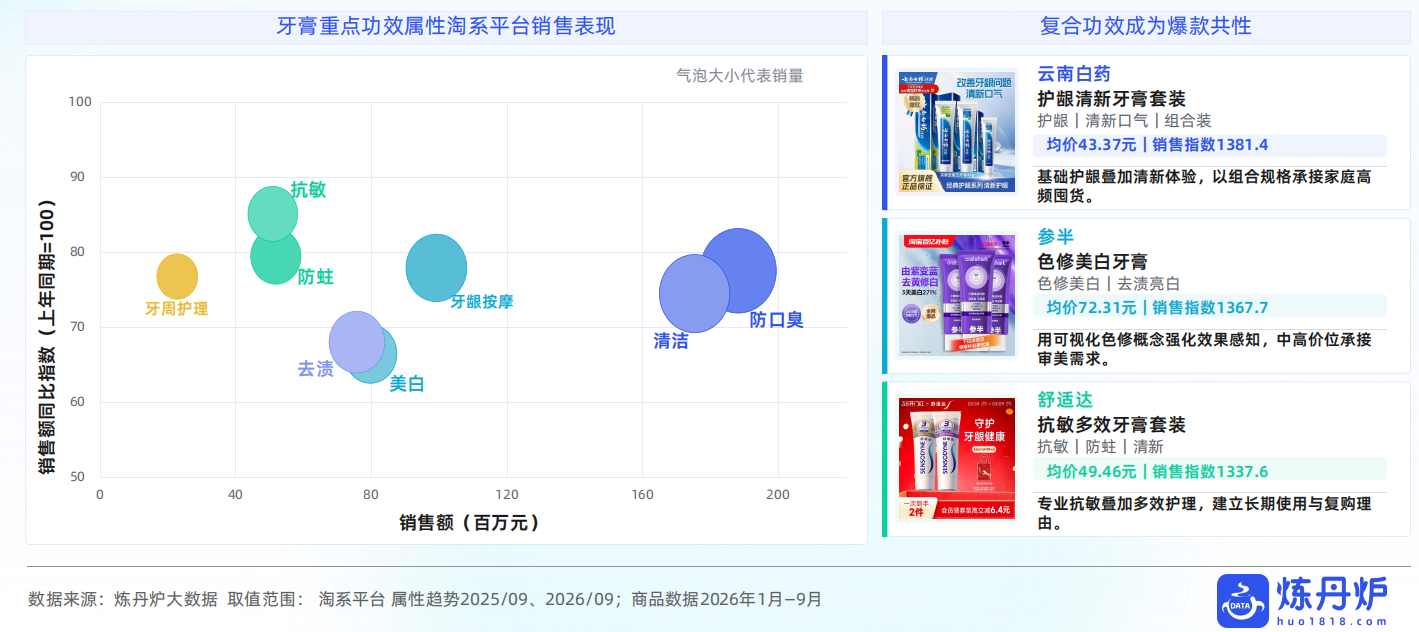
防口臭与清洁构成核心需求,爆款产品以复合功效与场景组合承接差异化需求
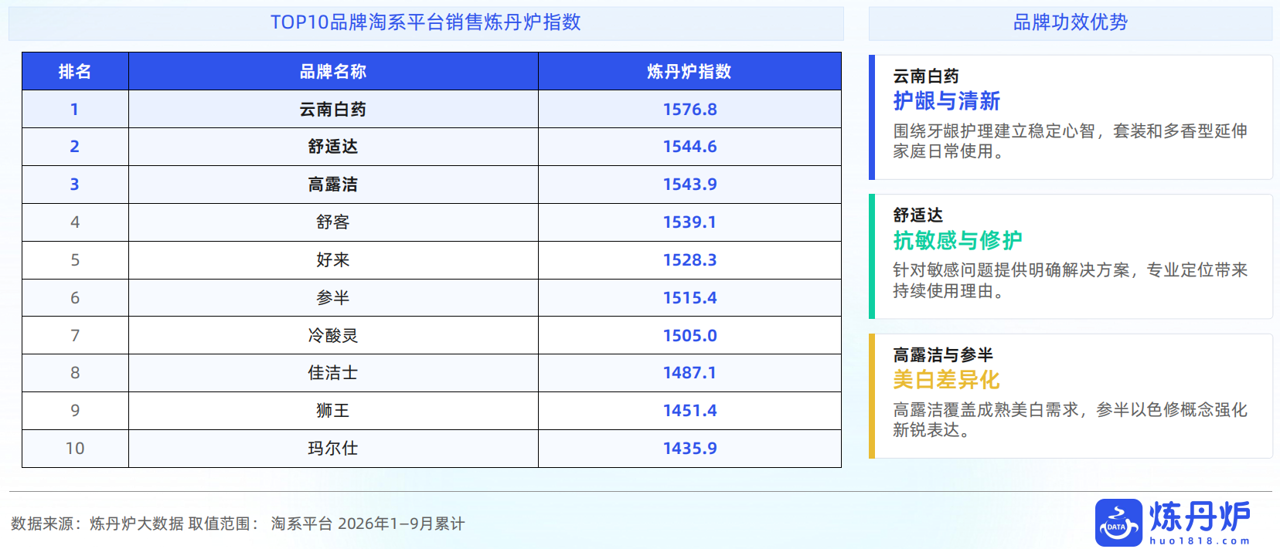
头部品牌围绕功效心智分层,专业定位持续提升竞争辨识度
牙膏头部品牌已在护龈清新、抗敏护理、美白清洁和日常护理等方向形成清晰分工。云南白药、舒适达、高露洁、舒客和好来分别承接不同功效与人群需求。品牌可持续强化核心功效,并通过规格、香型和使用场景延展产品矩阵,提升消费者对专业价值的识别。
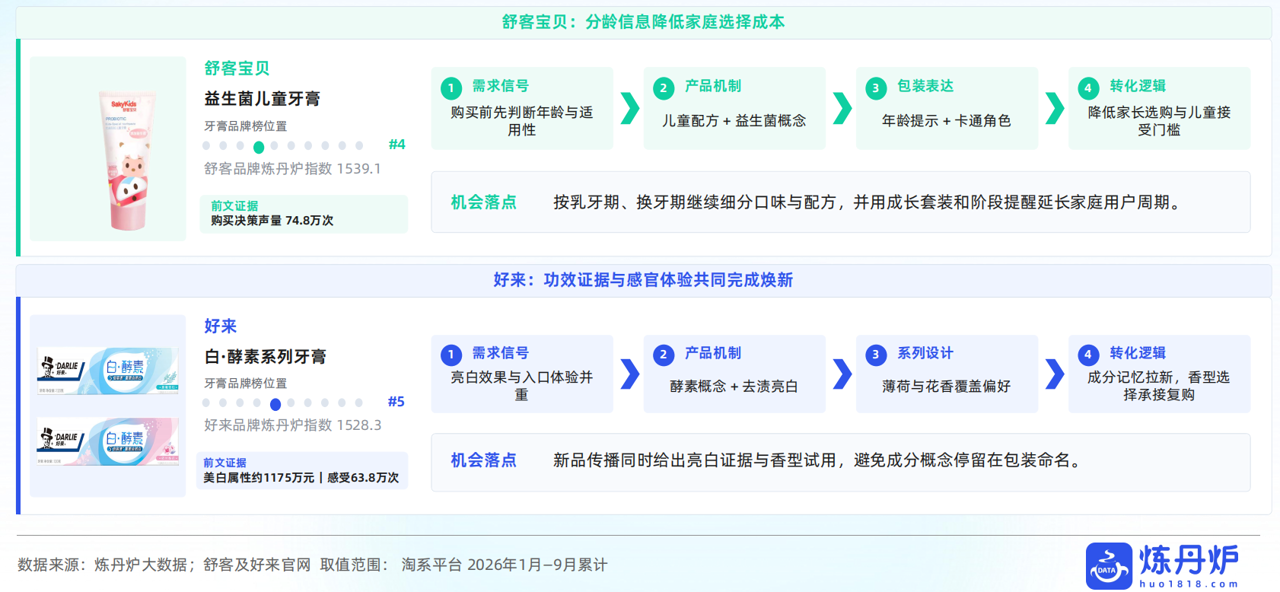
牙膏创新向分龄识别与体验表达深化,差异化产品加快需求转化
舒客宝贝以分龄提示、益生菌概念和卡通包装回应家庭选购,好来白·酵素以亮白成分与双香型兼顾功效认知和使用体验。清晰的人群定位与可感知的产品表达,正在成为新品进入消费者选择集的重要路径,品牌可进一步围绕成长阶段、功效证据和香型试用完善产品矩阵。
0.3.2 漱口水
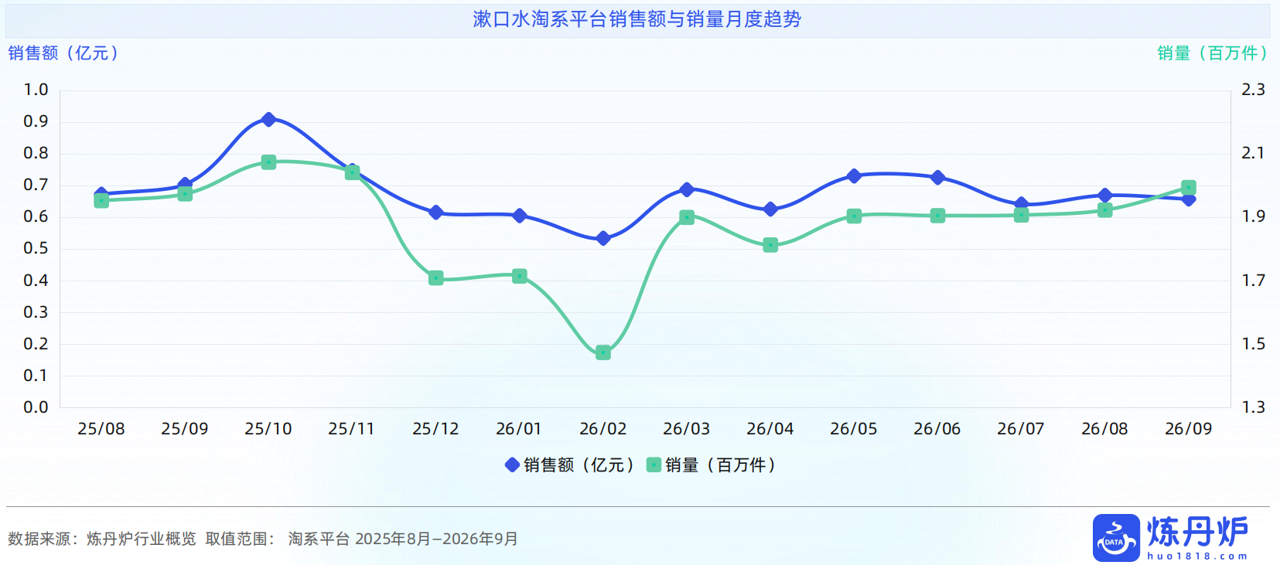
漱口水日常需求保持稳定,温和体验与使用场景拓展增长空间
漱口水作为刷牙之外的补充护理工具,持续承接口气管理、餐后清洁和外出清新的使用需求。市场表现随月份呈现阶段性波动,但日常护理基础仍然稳固。品牌可围绕温和入口、持久清新和便携形态降低使用门槛,并通过餐后、通勤和社交场景提升使用频次。
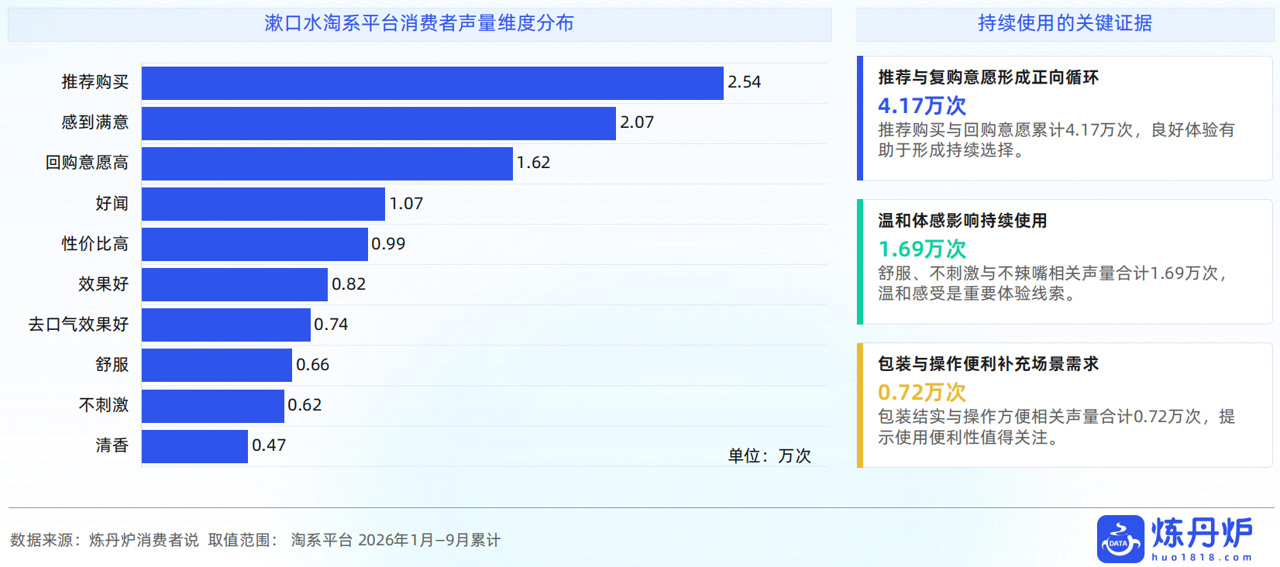
温和体验连接购买与持续使用,便携设计拓展漱口水场景价值
漱口水消费者同时关注购买判断、入口体验和使用效果。推荐购买与回购意愿体现持续选择信号,舒服、不刺激和不辣嘴等讨论反映温和体验的重要性,包装与操作便利则对应外出使用需求。品牌可将口感、功效和便携方式整合表达,帮助消费者形成稳定使用习惯。
即时口气管理构成漱口水价值核心,温和护理拓宽日常使用边界
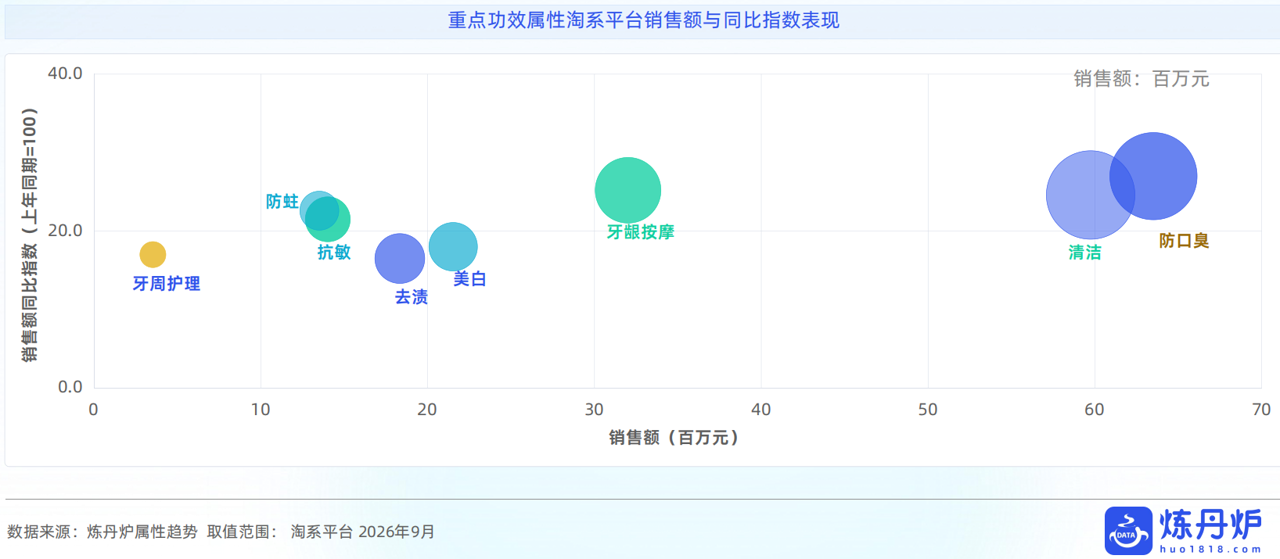
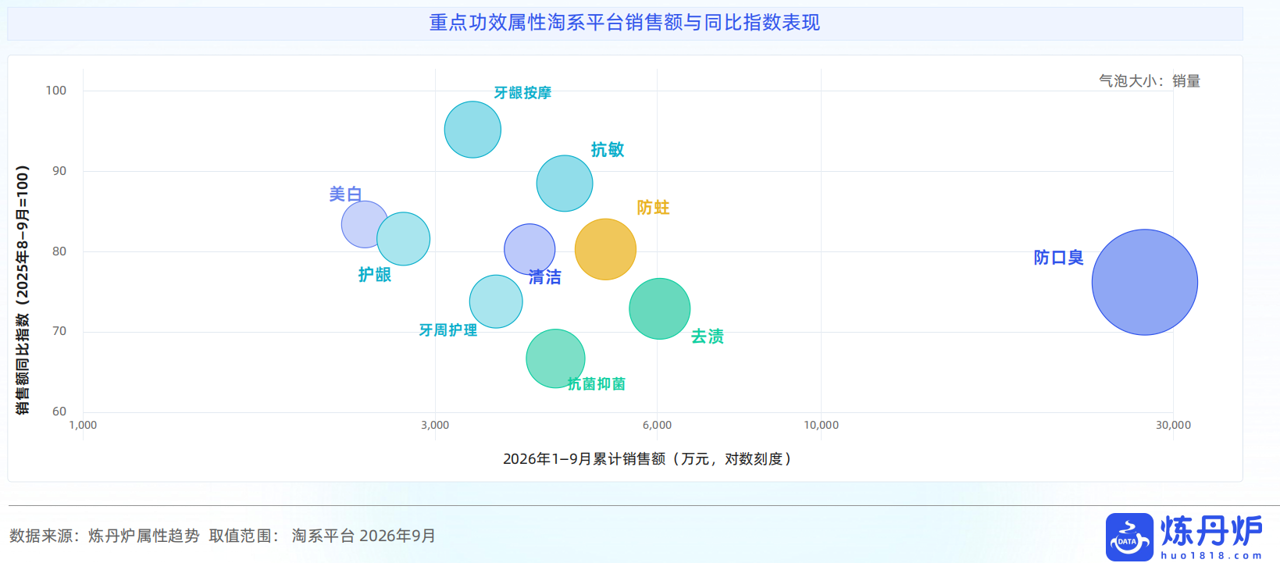
防口臭在销售额与销量上形成显著规模优势,体现漱口水以即时清新、餐后及社交应急为核心的类目特征;清洁、防蛀和去渍承接日常口腔管理,牙龈按摩与抗敏等属性则推动产品向温和、持续护理延伸。品牌可围绕便携使用、低刺激配方和长效口气管理,建立区别于牙膏的独立使用理由。
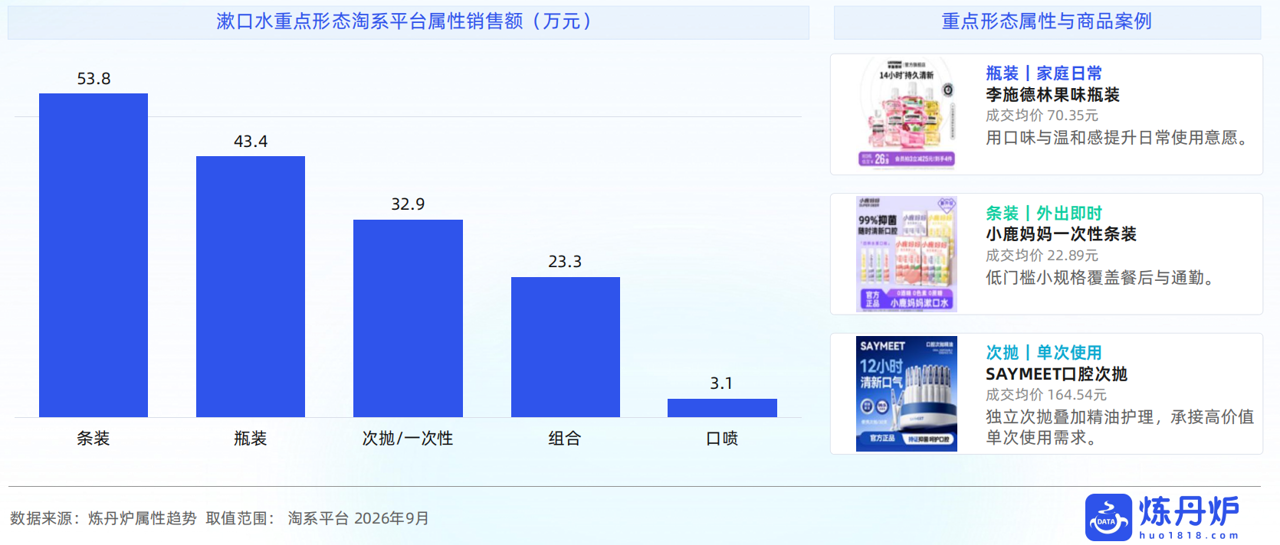
瓶装满足日常护理,条装与次抛拓展即时使用场景
漱口水包装形态与使用场景相互补充。瓶装适合家庭日常护理,条装便于餐后、通勤时随身使用,独立次抛则强调定量、卫生与即开即用。 品牌可围绕容量、开启方式与口感体验优化产品设计,满足居家常备和外出护理等不同需求。
品牌竞争从单一清新转向日常频次、温和体验与场景适配
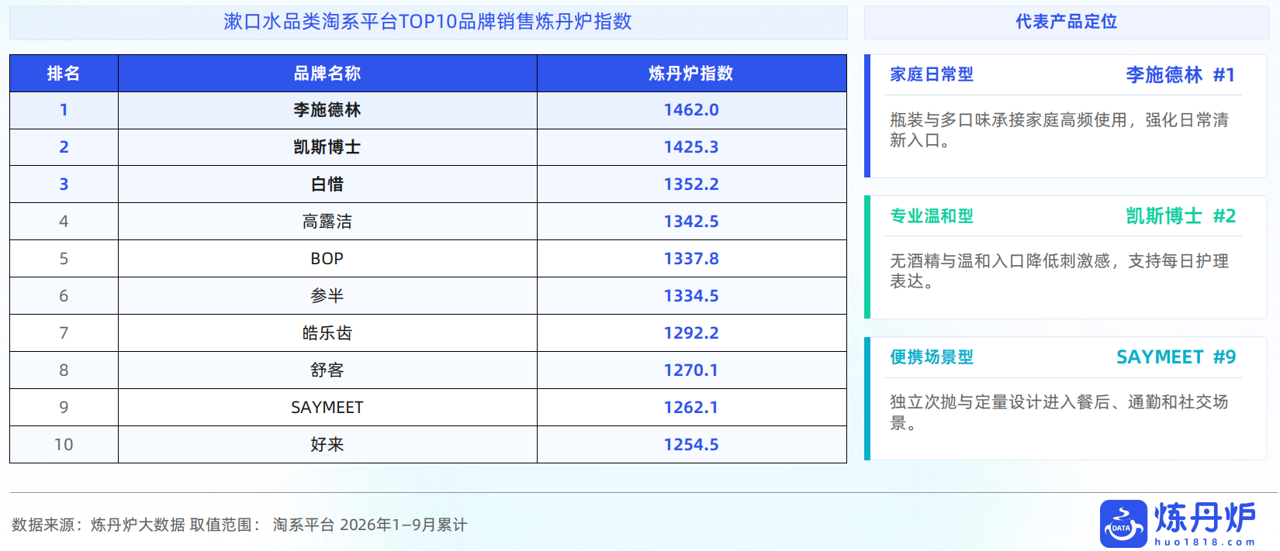
漱口水品牌已形成头部品牌领先、专业品牌跟进和新锐品牌扩展的竞争结构。李施德林以专业护理和精油体验建立领先认知,凯斯博士强化温和清新,白惜、SAYMEET及其他品牌则围绕便携、口味和日常使用拓展消费场景。品牌可聚焦核心体验,并延伸至更多使用时机。
漱口水创新由温和体验向便携定量延伸,使用场景持续拓宽
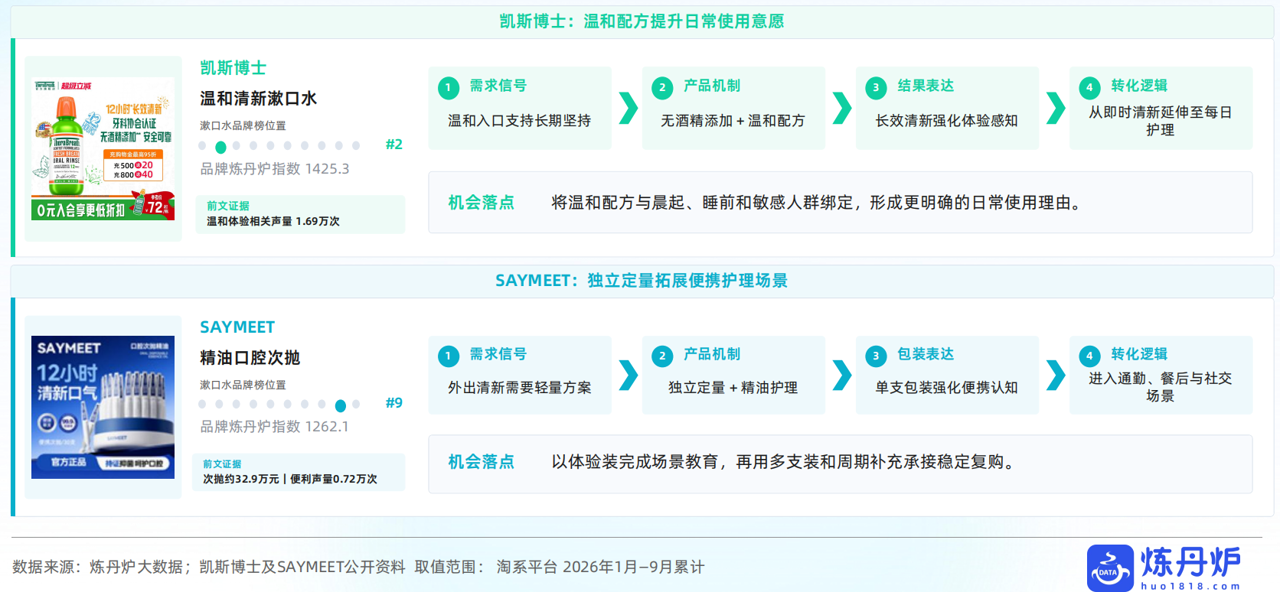
凯斯博士以无酒精配方和温和入口提升日常使用体验,SAYMEET通过精油次抛、独立定量和单支包装承接外出清新需求。配方体验与包装形态正共同推动漱口水从家庭护理延伸至通勤、餐后和社交场景,品牌可进一步通过体验装、多支装与场景组合强化持续使用,并围绕不同人群完善日常护理方案。
0.3.3 牙刷/口腔清理工具
牙刷/口腔清理工具保持高频需求,细分体验推动成交结构升级
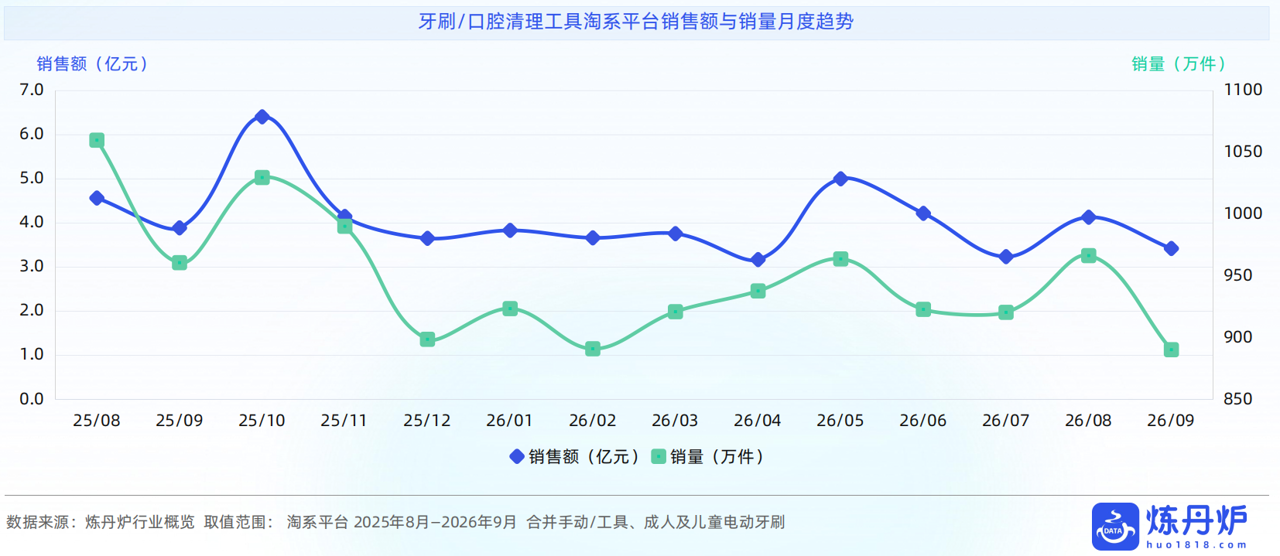
牙刷/口腔清理工具以基础替换需求为市场底盘,手动牙刷、电动牙刷和牙间工具共同覆盖不同护理任务。阶段性数据表明,销量与销售额并非同步变化,消费者对刷头设计、刷毛触感、智能体验和产品组合的关注持续提升。品牌可围绕清洁效率与使用舒适度强化产品价值。
口腔清洁从单一刷牙走向多工具协同,产品分工日益精细
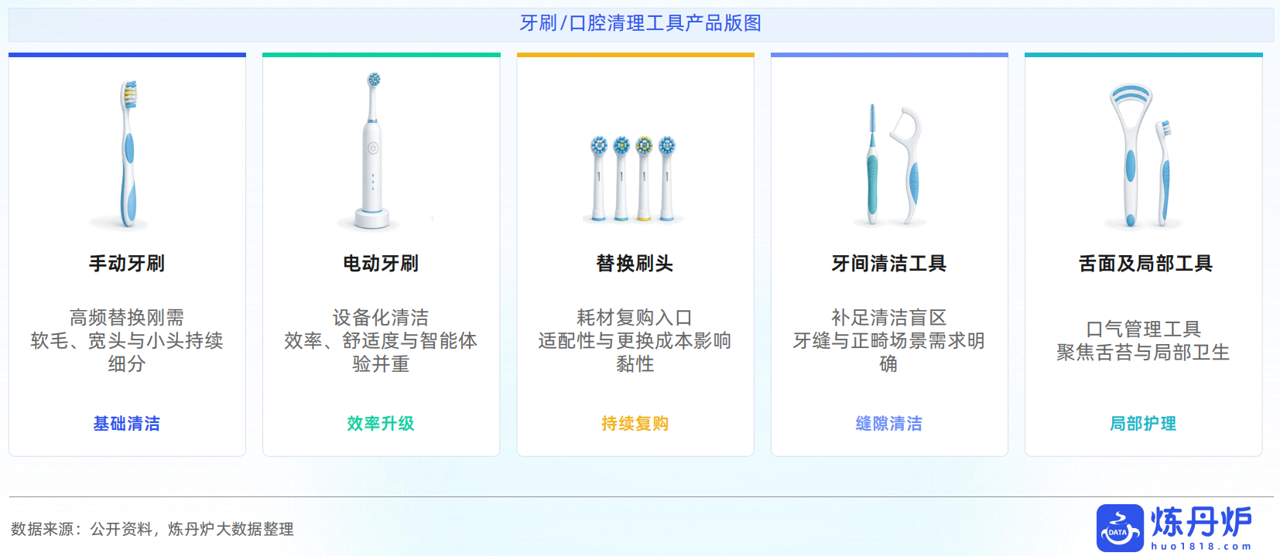
手动牙刷承担基础刷净,电动牙刷提升清洁效率,替换刷头承接耗材复购,牙间工具补充缝隙清洁,舌面工具则服务口气与局部护理。不同工具共同构成更完整的护理链路。品牌可围绕核心工具建立组合方案,并通过适配说明降低消费者选择成本。
使用体验与购买决策共同影响选择,舒适感连接日常使用与复购
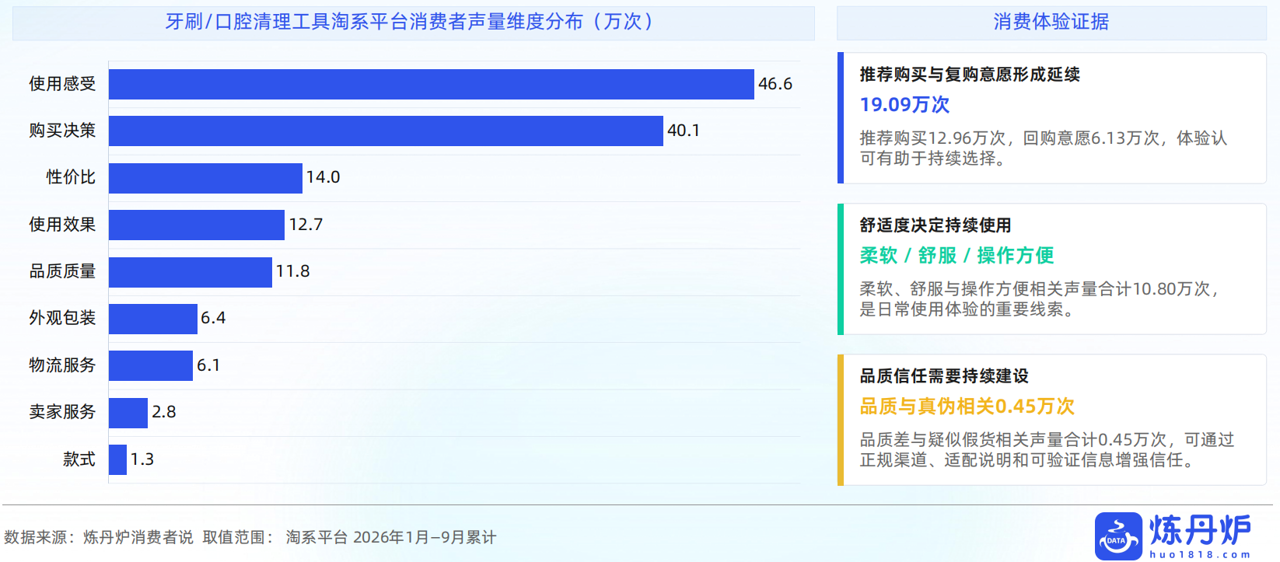
牙刷/口腔清理工具的消费者讨论集中于使用感受和购买决策,说明产品既要帮助消费者快速判断,也要在日常使用中持续提供舒适体验。推荐复购、柔软舒服和操作方便体现正向使用线索,品牌应强化体验证据、适配说明和产品价值表达,提升消费者选择信心。
物理清洁与牙龈触达构成工具底盘,任务化设计释放专业价值
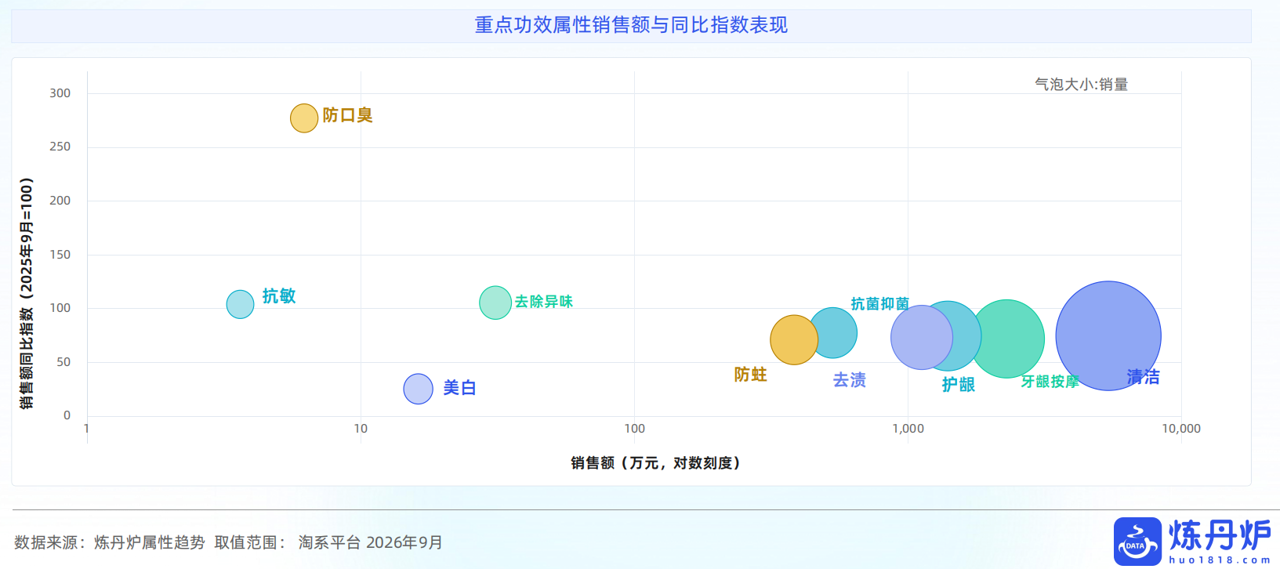
清洁、牙龈按摩和护龈占据主要规模,显示牙刷及口腔清洁工具主要依靠刷毛、刷头和结构设计完成物理清洁;去渍、抗菌抑菌与防蛀则由材料和功能设计进一步叠加。防口臭等属性虽然指数突出,但当前体量有限。品牌差异化应聚焦清洁效率、牙龈友好、牙缝及正畸等任务适配,并通过刷头与耗材体系延伸使用价值。
成人电动牙刷技术体验深化,儿童电动牙刷分龄与互动功能加速渗透
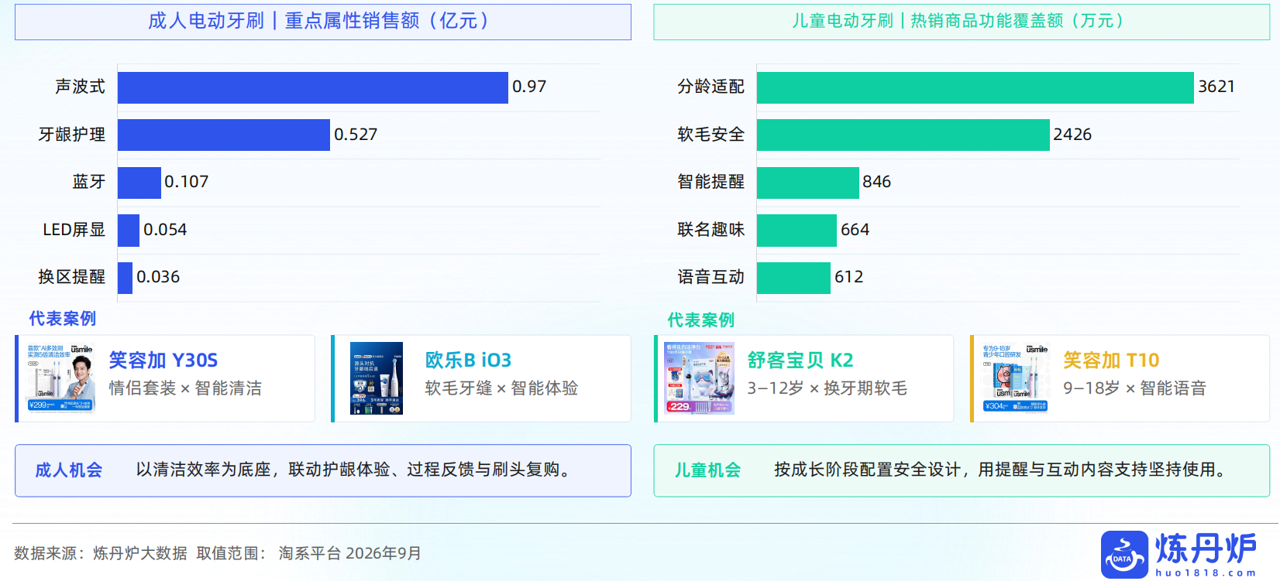
成人电动牙刷以声波清洁为技术底座,牙龈护理与反馈功能拓展专业体验;儿童热销商品中,分龄适配与软毛安全覆盖更广,智能提醒、语音互动和联名设计进一步支持习惯养成。功能竞争正从参数叠加转向可感知效果与持续使用。
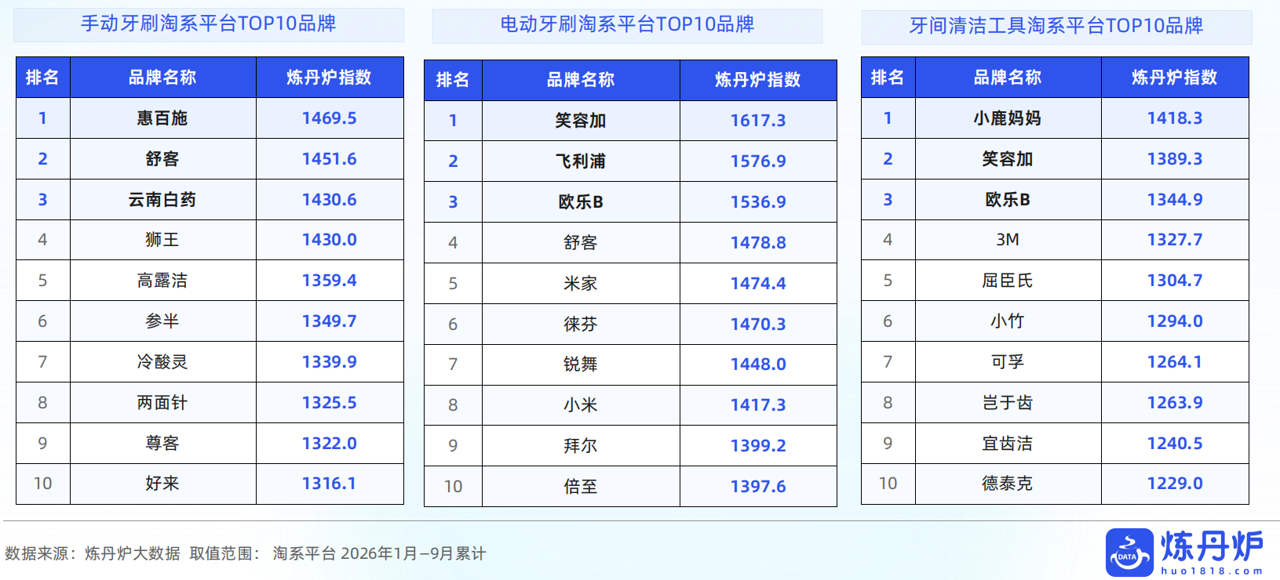
三类工具形成差异化品牌梯队,专业定位与场景适配强化赛道优势
手动牙刷品牌围绕刷头、刷毛和日常替换建立优势,电动牙刷品牌侧重清洁效率、智能体验和设备升级,牙间清洁工具品牌则聚焦牙缝、正畸和精细护理。不同赛道的品牌竞争逻辑各有侧重,专业定位、产品覆盖和场景适配共同构成品牌差异。
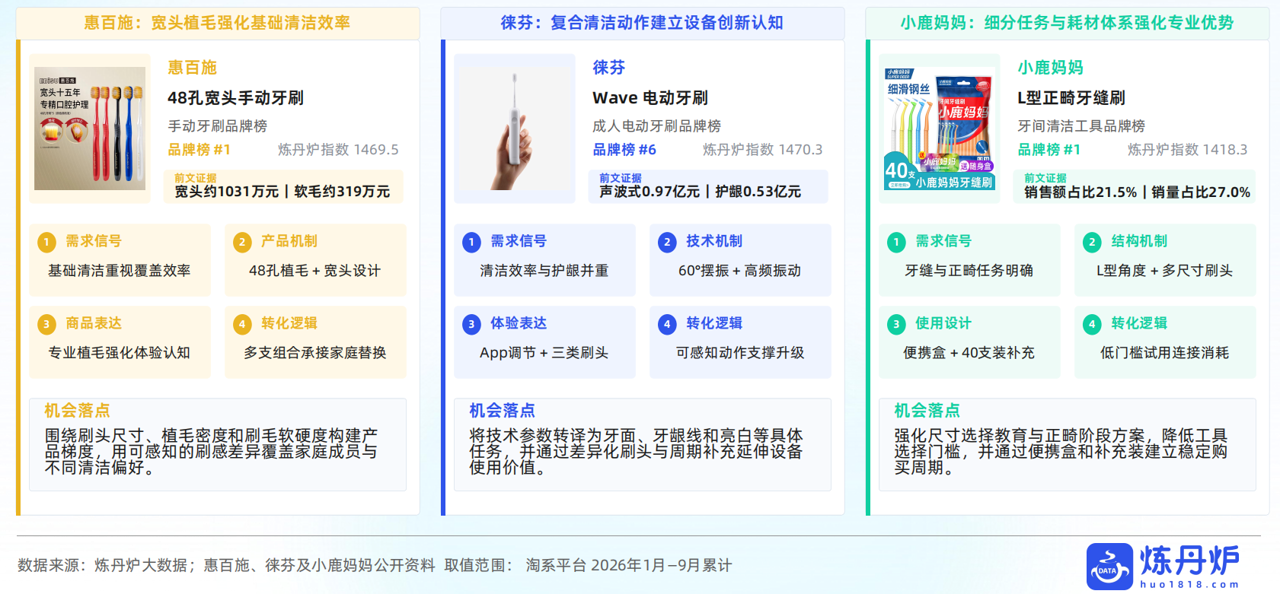
牙刷与清洁工具围绕覆盖效率、设备体验和局部任务形成专业分工
惠百施以宽头高密植毛强化手动清洁覆盖,徕芬Wave通过摆振与高频振动提升成人电动清洁体验,小鹿妈妈则以L型结构和多尺寸刷头聚焦牙缝及正畸护理。品牌可围绕产品结构、刷头耗材和使用教育完善多层次供给,连接首次购买与持续复购。
NO.4 行业发展趋势
口腔护理由单点功效竞争转向体验、习惯与场景协同经营
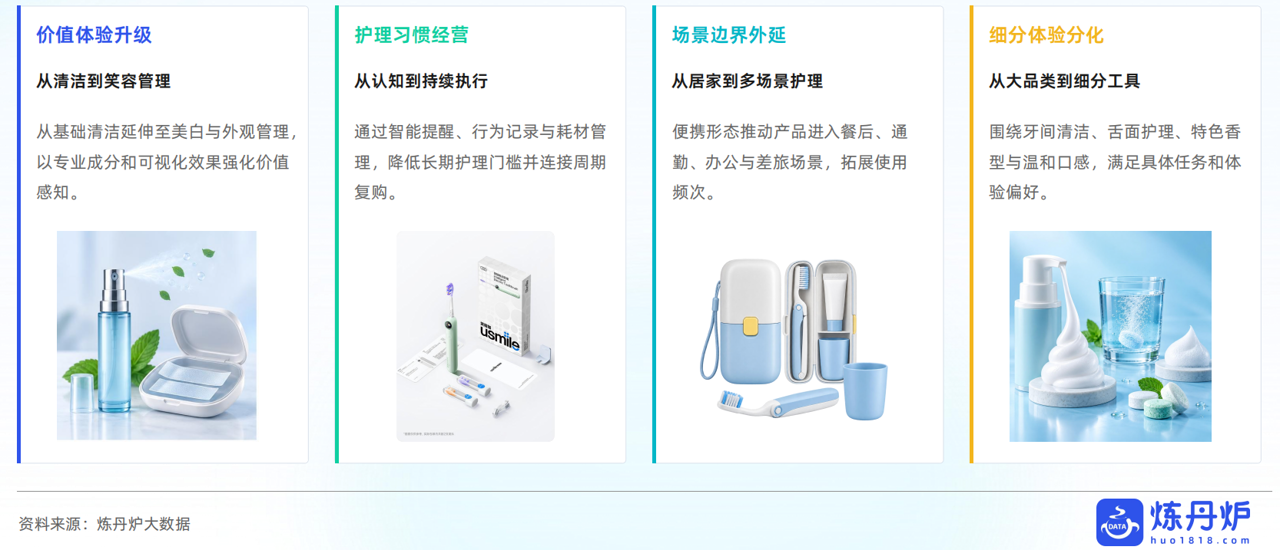
口腔护理创新正沿四条路径展开:色修美白与特色成分推动价值体验升级;智能反馈和耗材管理将预防认知转化为长期习惯;便携形态把护理延伸至餐后、通勤和差旅等场景;牙间、舌面及特色香型等细分供给则满足更具体的护理任务与感官偏好。品牌需要从单品创新转向“功效证据—使用体验—持续复购”的系统经营。
口腔护理美妆化,消费者开始经营整体“笑容状态”
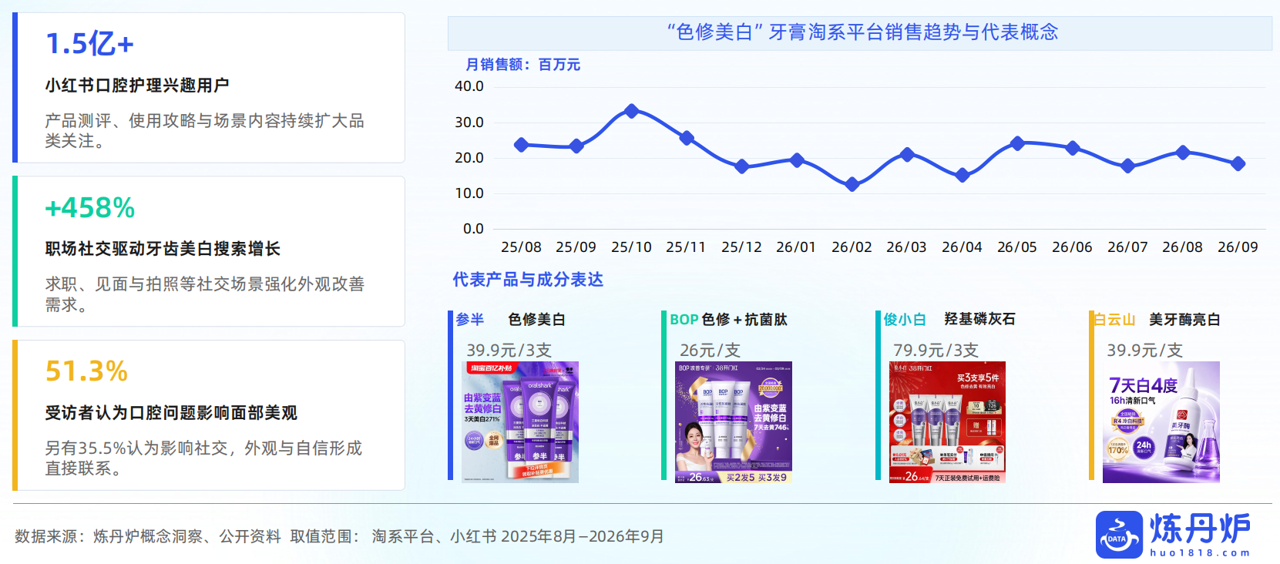
色修牙膏持续承接牙齿外观和社交表达需求,说明口腔护理正从基础清洁延伸至可见效果管理。美白、口气与牙齿外观逐步进入同一套形象管理语境,羟基磷灰石、抗菌肽和美牙酶等表达强化产品的专业感与体验感。品牌可将功效证据、视觉效果和社交场景结合,提升产品识别度。
长期护理进入产品化阶段,智能反馈推动健康习惯持续执行
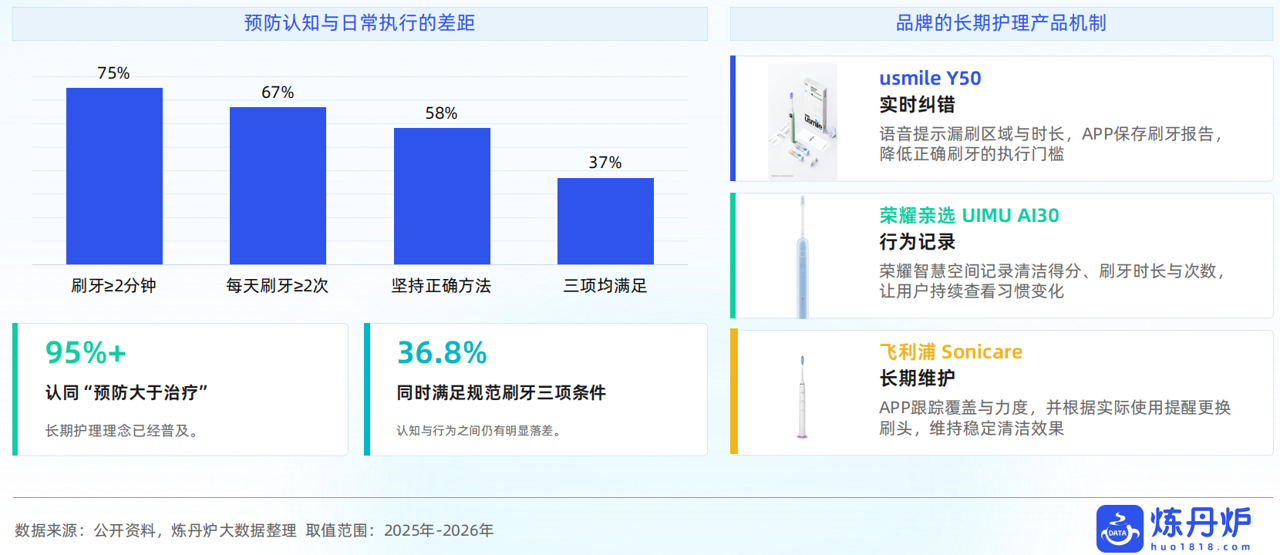
消费者对预防护理已形成较高认知,但长期坚持仍需要更具体的产品机制支持。电动牙刷通过实时提醒、刷牙报告和使用记录,把清洁时长、覆盖区域与刷牙频次转化为可感知反馈。品牌可围绕提醒、记录、复盘和耗材管理完善智能护理体验,帮助用户将健康理念转化为稳定行动。
口腔护理从居家延伸至户外办公,具体使用时机拓展产品价值
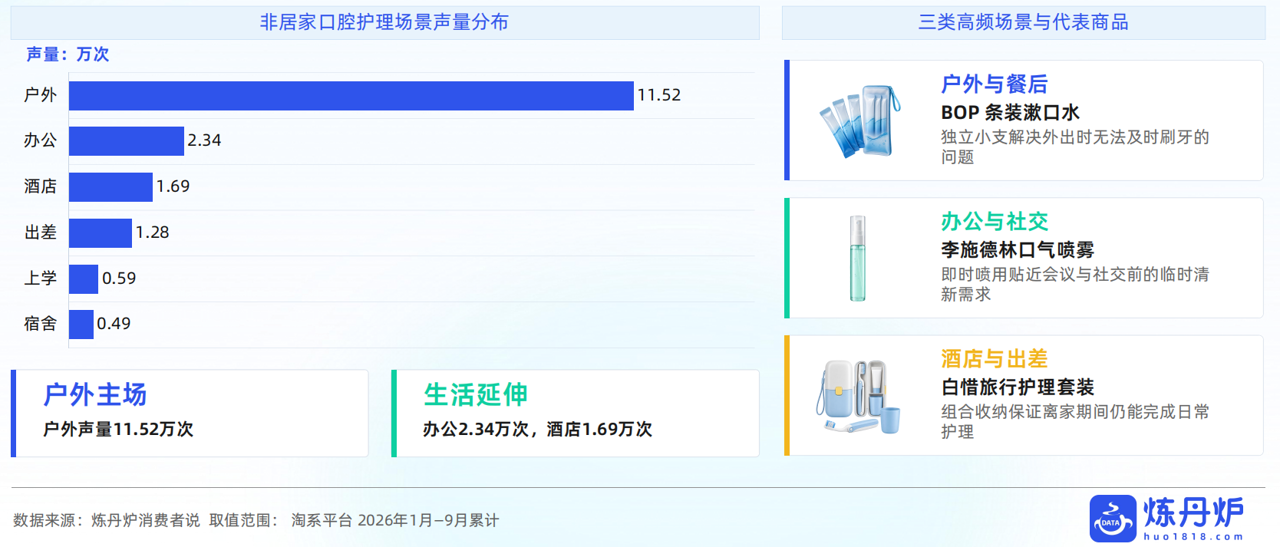
消费者对口腔护理的讨论已覆盖户外、办公、酒店、出差和上学等非居家场景。户外场景声量突出,办公、酒店与差旅场景则补充即时清新、餐后清洁和便携护理需求。品牌可围绕具体时机配置条装漱口水、口气喷雾和旅行套装,让产品从单一便携卖点转向完整场景方案。
口腔护理加速品类细分,专门工具与专业修护拓展护理步骤
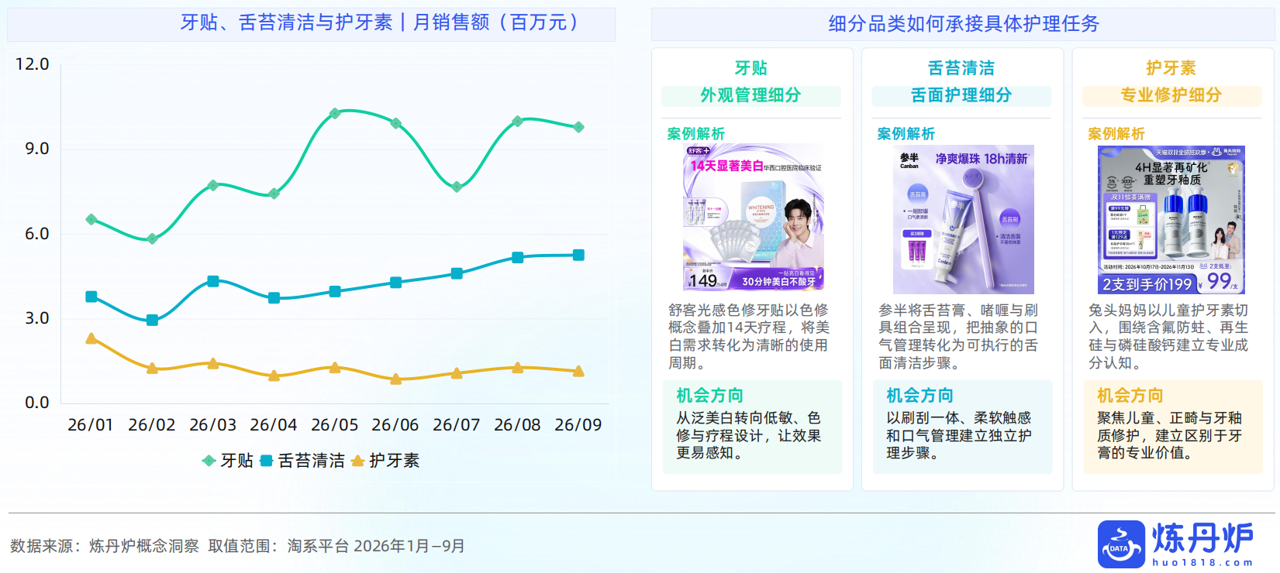
口腔护理消费正从牙膏、牙刷等基础大类,延伸至围绕美白、舌面清洁和牙釉质修护的细分品类。牙贴以可视化效果承接外观管理,舌苔清洁逐步形成独立护理步骤,护牙素则聚焦儿童防龋、正畸和专业修护。品类边界持续细化,品牌可围绕具体任务、使用步骤与体验偏好构建差异化供给。
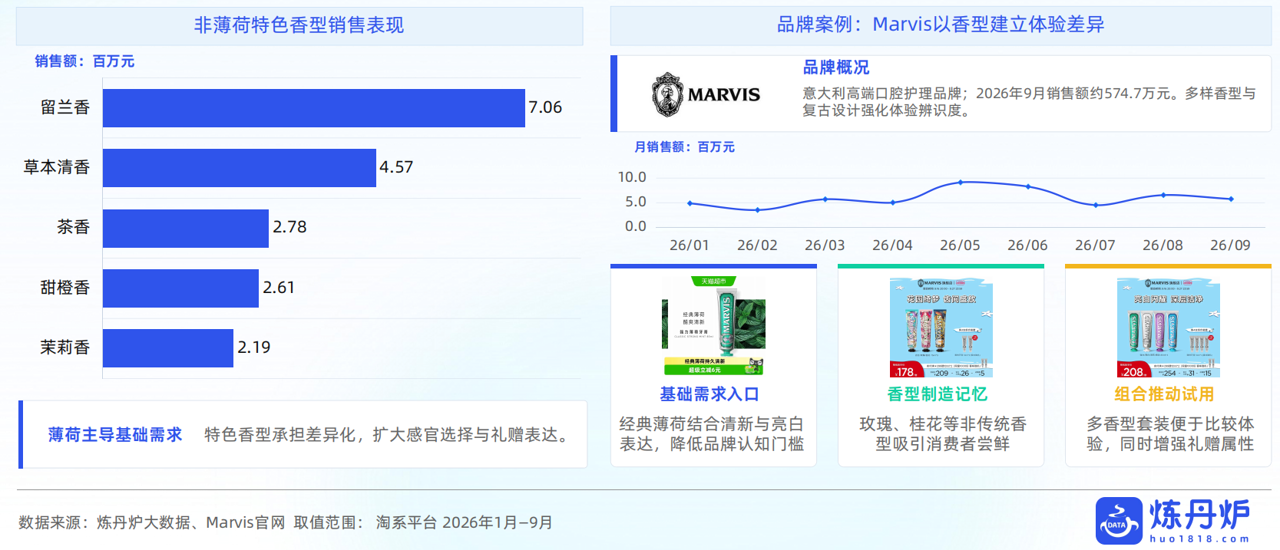
感官体验成为创新重点,香型差异拓展口腔护理价值
薄荷仍是口腔护理的基础香型,留兰、草本、甜橙、茶香和茉莉等特色香型则持续丰富消费者选择。香气、口感和使用愉悦度正在成为功效之外的重要体验维度。Marvis通过多样香型、复古设计和组合装建立品牌辨识度,为口腔护理从功能消费走向体验消费提供了代表性路径。
基础清洁稳固品类底盘,细分赛道持续跑出增长动能。行业在规范迭代与消费需求升级的双重驱动下,向着精细化、场景化、高价值化长期演进。想要近距离洞察新品趋势、对接上下游资源、共探口腔护理增长新解法,不妨锁定2027第九届上海国际口腔清洁护理用品展览会,11月10-12日在上海新国际博览中心汇聚全产业链品牌、供应链与专业买家,共赴口腔健康产业新征程。
报告来源:炼丹炉・口腔护理线上消费洞察报告 声明:内容仅用于行业交流,转载请注明出处。 |